Der Bundestag hat die Frühstartrente am 16. Oktober 2026 in geänderter Fassung angenommen. Geplant sind 10 Euro monatlich für anspruchsberechtigte Kinder. Was Familien jetzt über Depot, Auffanglösung, Kapitalbindung und die noch offene Schlussphase des Gesetzes wissen sollten.
10 Euro im Monat wirken zunächst klein. Über viele Jahrzehnte kann daraus dennoch ein spürbarer Baustein werden – nicht als garantierte Rente, sondern als langfristig angelegte Kapitalanlage. Genau diesen Gedanken verfolgt die Frühstartrente. Am 16. Oktober 2026 hat der Deutsche Bundestag den Gesetzentwurf in geänderter Fassung angenommen. Für Familien ist das ein wichtiger Schritt. Das Gesetzgebungsverfahren und die Verkündung sind nach dem dokumentierten Stand aber noch nicht vollständig abgeschlossen. Deshalb trennt dieser Ratgeber bewusst zwischen dem Beschluss, den vorgesehenen Regeln und Punkten, die erst mit Gesetz und Produktbedingungen endgültig feststehen.
Zahlen & Fakten
Rechtsstand 16. Oktober 2026: Der Bundestag hat der Frühstartrente zugestimmt. Der Bundesrat hatte zuvor Stellung genommen; die abschließende Behandlung und Verkündung stehen nach der recherchierten Quellenlage noch aus. Die Frühstartrente ist daher noch nicht als fertiges Produkt abschließbar.
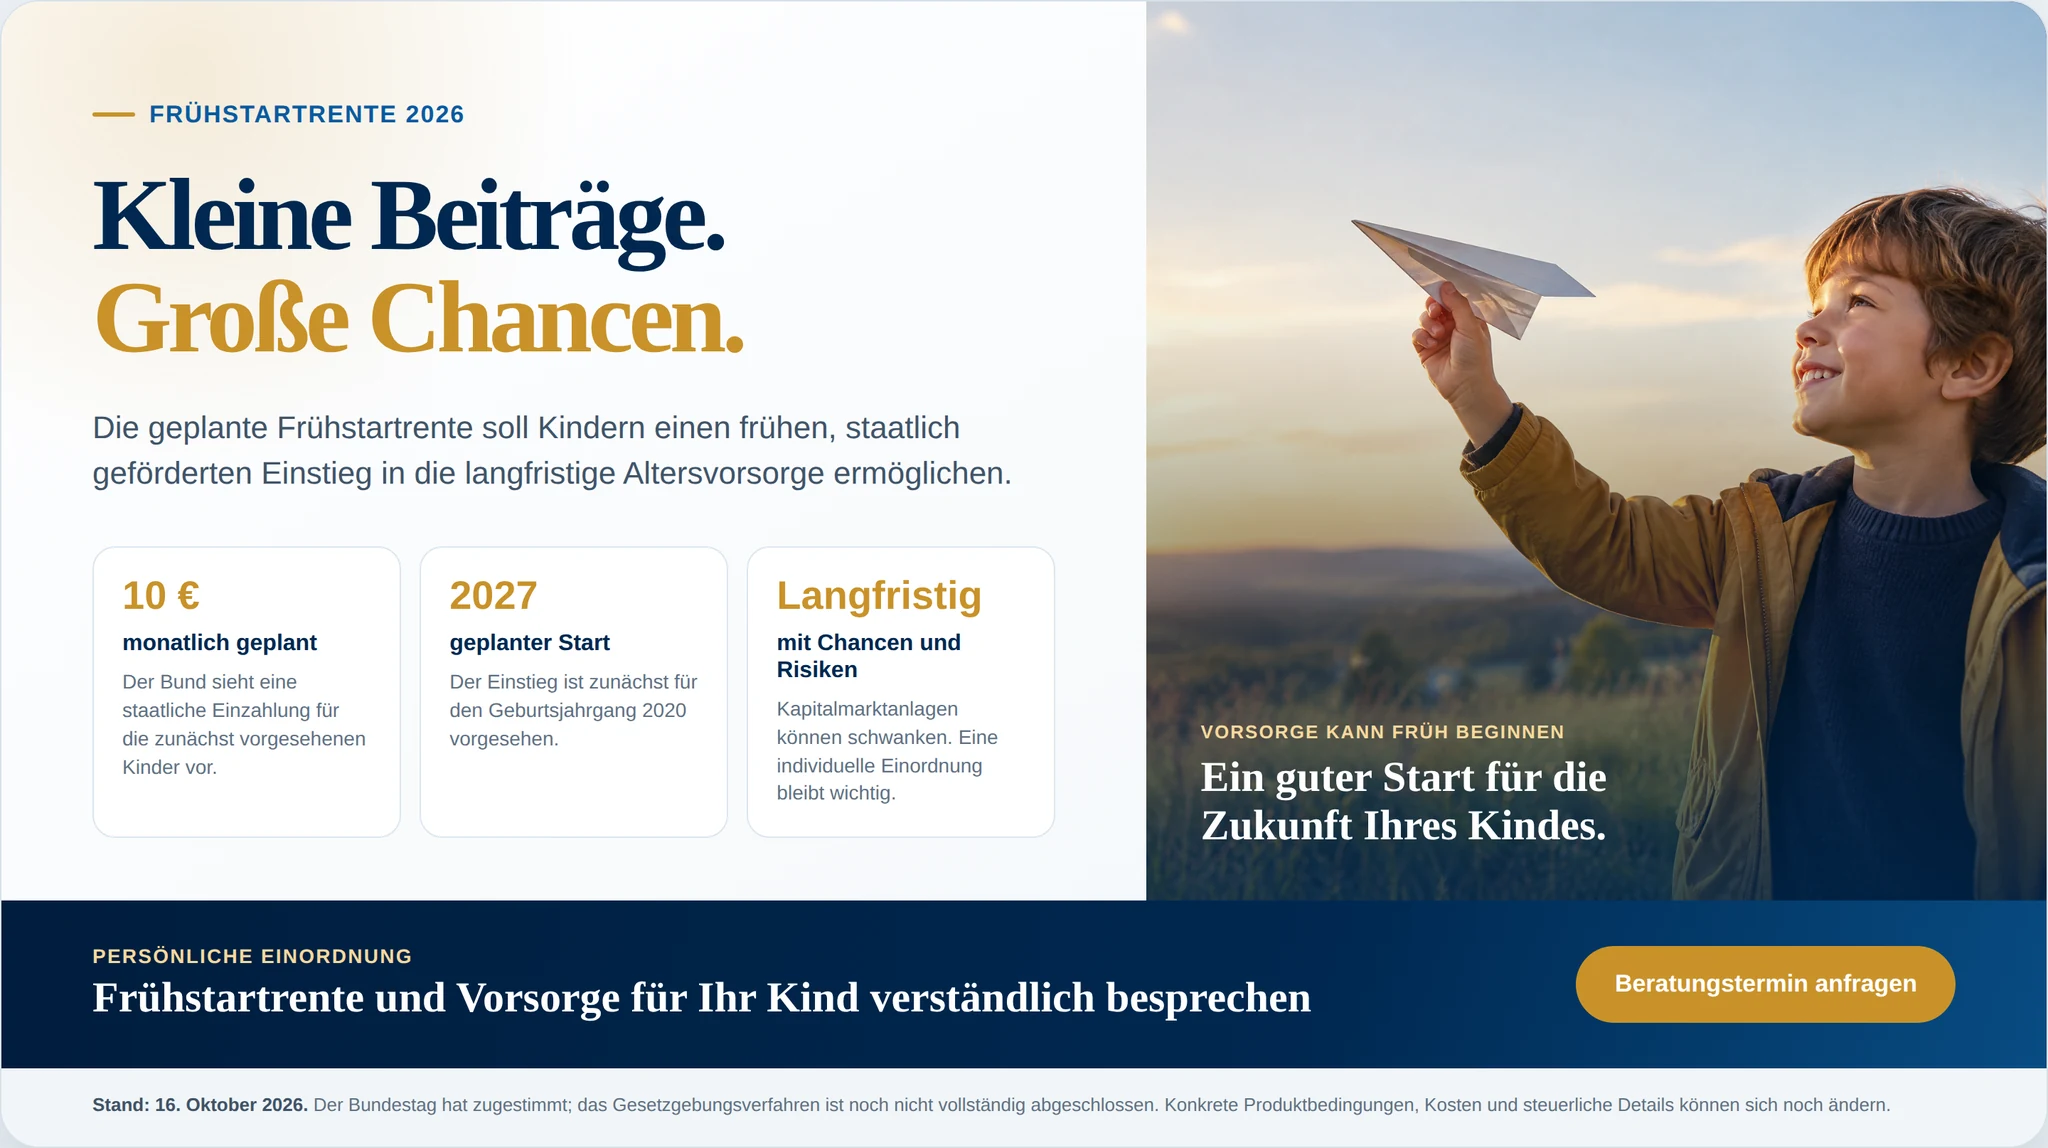
Was die Frühstartrente nach dem Bundestagsbeschluss vorsieht
Die Frühstartrente soll ein staatlich geförderter Baustein der privaten, kapitalgedeckten Altersvorsorge sein. Sie ist keine gesetzliche Rente und keine garantierte Rentenleistung. Vorgesehen ist eine monatliche staatliche Einzahlung von 10 Euro in einen auf den Namen des Kindes lautenden zertifizierten Altersvorsorgevertrag. Das Geld wird langfristig am Kapitalmarkt angelegt und bleibt grundsätzlich für die Altersvorsorge gebunden.
| Vorgesehene Regel | Bedeutung für Familien | Stand am 16.10.2026 |
|---|---|---|
| 10 € je Anspruchsmonat | 120 € pro vollem Förderjahr; bei zwölf Jahren nominal bis zu 1.440 € | vom Bundestag angenommener Gesetzesstand |
| Förderalter | Ab Vollendung des 6. bis vor Vollendung des 18. Lebensjahres | noch vor Abschluss des Gesetzgebungsverfahrens |
| Erster Wohnsitz in Deutschland | Wohnsitz und steuerliche Identifikationsnummer sind nach dem Entwurf Voraussetzungen | noch vor Abschluss des Gesetzgebungsverfahrens |
| Startjahrgang 2020 | Dieser Jahrgang soll beim Start berücksichtigt werden; danach kommt jährlich der passende sechsjährige Jahrgang hinzu | noch vor Abschluss des Gesetzgebungsverfahrens |
| Auszahlung | Grundsätzlich erst ab Vollendung des 65. Lebensjahres | noch vor Abschluss des Gesetzgebungsverfahrens |
Müssen Eltern ein Depot eröffnen?
Für einen individuellen Vertrag sollen Eltern oder andere Sorgeberechtigte bei einem zugelassenen Anbieter einen zertifizierten Altersvorsorgevertrag auf den Namen des Kindes abschließen. Der Anbieter soll die Daten digital weiterleiten; ein gesonderter Antrag bei einer Behörde ist nach dem vorgesehenen Ablauf nicht nötig. Entscheidend ist aber: Ohne Vertragsabschluss gibt es zunächst kein individuell gewähltes Depot.
Wenn kein individueller Vertrag besteht, soll die Förderung nicht einfach verfallen. Der Entwurf sieht eine kollektive Auffanglösung vor, die über die Deutsche Bundesbank verwaltet werden soll. Nach der Beschlussempfehlung ist hierfür eine breit diversifizierte Anlage in globale Aktien oder Aktienfonds vorgesehen. Ein späterer Übertrag in einen geeigneten eigenen Altersvorsorgevertrag soll bis vor Vollendung des 35. Lebensjahres möglich sein. Welche technische Umsetzung, Informationswege und konkreten Bedingungen später gelten, bleibt abzuwarten.
Wichtig zu wissen
Eine kapitalgedeckte Anlage kann im Wert schwanken. Weder die staatliche Förderung noch eine Modellrendite machen aus dem Depot eine garantierte Auszahlung. Familien sollten erst nach Veröffentlichung der endgültigen Regeln und Vertragsbedingungen entscheiden.
Was aus 10 Euro im Monat rechnerisch werden kann
Über zwölf volle Förderjahre ergeben die staatlichen Einzahlungen nominal 1.440 Euro. In der Regierungsmodellrechnung werden bei einer durchschnittlichen nominalen Wertentwicklung von 7 Prozent etwa 2.200 Euro mit 18 Jahren und rund 53.000 Euro mit 65 Jahren genannt. Das sind Modellwerte vor Inflation und vor späterer Besteuerung – keine Zusage und keine Prognose für das einzelne Depot.
Tipp
Der Rechner arbeitet bewusst mit veränderbaren Annahmen. Er rechnet konservativ mit jährlicher Verzinsung und Einzahlung am Jahresende; deshalb können seine Werte von der Regierungsmodellrechnung abweichen. Kosten, Inflation, Wertschwankungen und die späteren Steuerregeln werden nicht abgebildet.
Frühstartrente-Modellrechnung
10 € staatliche Förderung pro Monat plus freiwillige Aufstockung – als nachvollziehbares Rechenbeispiel.
bis zur Volljährigkeit
2.147 €
nach 12 Förderjahren
Modellwert mit 65
51.617 €
bei gleichbleibender Annahme
Die Modellrechnung rechnet mit jährlicher Verzinsung und Einzahlung am Jahresende. Sie zeigt keine garantierte Auszahlung; Inflation, Kosten, Wertschwankungen und die späteren Steuerregeln sind nicht eingerechnet. Die gesetzlichen Regeln und Produktbedingungen sind am 16. Oktober 2026 noch nicht abschließend.
Die staatliche Förderung ist hier mit 10 € monatlich bis zur Volljährigkeit modelliert. Für die tatsächliche Förderung sind später die endgültigen gesetzlichen Anspruchsregeln und der konkrete Startzeitpunkt maßgeblich.
Als PDF oder Ausdruck erhalten Sie Ihre Annahmen, die drei Kennzahlen und den Jahresverlauf dieser Modellrechnung.
Dürfen Eltern oder Großeltern aufstocken?
Freiwillige Einzahlungen sind vorgesehen. Der im Verfahren behandelte Entwurf nennt dafür eine Obergrenze von bis zu 6.840 Euro pro Jahr. Ob das sinnvoll ist, hängt nicht nur von einer Projektion bis zum 65. Lebensjahr ab. Zuerst sollten Familien Rücklagen für unvorhergesehene Ausgaben sichern und Ziele sauber trennen: Geld für Ausbildung, Führerschein, Studium oder den ersten Umzug muss verfügbar bleiben; die Frühstartrente soll dagegen langfristig gebunden sein.
- Zertifizierung und Förderfähigkeit: Nur der endgültig zugelassene Vertrag kann die vorgesehene Förderung abwickeln.
- Kosten der Eigenbeiträge: Für den Förderteil und seine Erträge sind nach der Beschlussempfehlung keine Abschluss- und Vertriebskosten vorgesehen; für freiwillige Einzahlungen können andere Regeln gelten.
- Anlagekonzept und Risikosteuerung: Eine langfristige Aktienanlage kann passen, schwankt aber im Wert.
- Wechsel-, Ruhendstellungs- und Übertragungsregeln: Diese Punkte sollten vor einer Aufstockung transparent sein.
- Todesfall und Vererbung: Die endgültigen vertraglichen Regelungen sind später gezielt zu prüfen.
Auffanglösung oder eigenes Depot: Welche Frage ist entscheidend?
Die Auffanglösung soll vermeiden, dass Förderung allein deshalb verloren geht, weil zunächst kein individueller Vertrag eröffnet wurde. Ein eigenes Depot kann später mehr Gestaltung ermöglichen, sobald die zugelassenen Verträge und ihre Bedingungen vorliegen. Die richtige Reihenfolge ist deshalb nicht „schnell abschließen“, sondern: endgültigen Gesetzesstand prüfen, Anbieterbedingungen verstehen, Kosten der Eigenbeiträge vergleichen und die Ziele der Familie sauber sortieren.
| Frage | Individueller Altersvorsorgevertrag | Kollektive Auffanglösung |
|---|---|---|
| Einrichtung | Sorgeberechtigte schließen einen zertifizierten Vertrag für das Kind ab | Greift nach dem Entwurf, wenn zunächst kein individueller Vertrag besteht |
| Anlage | Nach den Bedingungen des später zugelassenen Vertrags | Nach Beschlussempfehlung kollektiv und breit diversifiziert |
| Gestaltung | Später je nach Vertrag, Kosten und Wechselregelung prüfen | Übertrag in einen geeigneten Vertrag soll vor 35 möglich sein |
| Wichtige offene Punkte | Produktdetails, Eigenbeitragskosten, Wechsel und Todesfallregeln | Technischer Ablauf, Information und finale gesetzliche Umsetzung |
Kapitalbindung, Schutz und Steuern: Was Familien einordnen sollten
Das geförderte Vermögen soll nach dem Entwurf zweckgebunden für die Altersvorsorge sein. Es soll nicht beleihbar, nicht veräußerbar und nicht pfändbar sein; eine Auszahlung ist grundsätzlich erst ab 65 vorgesehen. Diese Bindung kann ein Schutz vor einem vorzeitigen Verbrauch sein. Sie passt aber gerade deshalb nicht zu Sparzielen, bei denen das Geld vorher gebraucht werden könnte.
Für die Ansparphase ist eine Steuerfreistellung vorgesehen, spätere Leistungen sollen nachgelagert besteuert werden. Wie die Regeln am Ende konkret formuliert sind und wie sie mit anderen Verträgen zusammenspielen, entscheidet sich erst mit dem finalen Gesetz und den späteren Produktbedingungen. Steuerliche Modellwerte ersetzen keine individuelle Steuerberatung.
Was Familien jetzt sinnvoll vorbereiten können
- Den Gesetzesabschluss abwarten: Der Bundestagsbeschluss ist wichtig, die finale Verkündung und die praktischen Produktdetails stehen aber noch aus.
- Ziele trennen: Langfristige Altersvorsorge, Ausbildungsbudget und Notfallreserve sind verschiedene Töpfe.
- Unterlagen bereithalten: Steuer-ID und Angaben zum ersten Wohnsitz sind nach dem Entwurf relevant.
- Keinen Verkaufsdruck akzeptieren: Angebote können erst seriös verglichen werden, wenn die zugelassenen Verträge, Kosten und Bedingungen vorliegen.
- Aufstockung erst einordnen: Freiwillige Einzahlungen sollten zur Liquidität der Familie und zu ihrem Zeithorizont passen.
Familienvorsorge
Möchten Sie die Möglichkeiten für Ihr Kind in Ruhe einordnen?
Wir besprechen mit Ihnen, wie die geplante Frühstartrente, ein frei verfügbares Sparziel und Ihre bestehende Vorsorge zusammenpassen können – ohne Abschlussdruck.
Fazit: Ein Startkapital ist ein Baustein, keine fertige Altersvorsorge
Der Bundestagsbeschluss vom 16. Oktober 2026 macht die Frühstartrente deutlich konkreter. Die vorgesehenen 10 Euro monatlich können durch die lange Laufzeit einen sinnvollen Startimpuls geben. Sie ersetzen jedoch weder eine umfassende Vorsorge noch die Prüfung der späteren Vertragsbedingungen. Für Familien ist jetzt vor allem wichtig: Gesetzesabschluss verfolgen, Ziele voneinander trennen und erst dann zwischen Auffanglösung, eigenem Vertrag und freiwilliger Aufstockung entscheiden.
Häufige Fragen zur Frühstartrente
- Deutscher Bundestag: Parlament entscheidet über geplante Frühstartrente (16.10.2026)
- Deutscher Bundestag: Gesetzentwurf zur Einführung einer Frühstartrente, Drucksache 21/7864
- Deutscher Bundestag: Beschlussempfehlung und Bericht des Finanzausschusses, Drucksache 21/8606
- Bundesrat: Gesetz zur Einführung einer Frühstartrente, Drucksache 445/26
- Bundesregierung: Startkapital für private Altersvorsorge (12.08.2026)
Dieser Artikel wurde mit KI-Unterstützung erstellt und redaktionell geprüft. Mehr zu unserem KI-Einsatz →