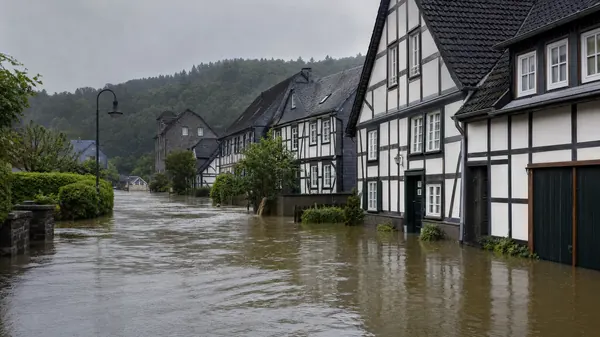
43 % der deutschen Hausbesitzer haben keinen Schutz gegen Hochwasser, Starkregen und Überschwemmung – obwohl Naturgefahren 2024 versicherte Schäden von 5,7 Milliarden Euro verursacht haben. Das Bundesjustizministerium kündigt Eckpunkte für eine Pflichtversicherung an. Wer jetzt handelt, sichert sich günstigere Konditionen und ist vor dem Gesetz geschützt.
Das Hochwasser im Juni 2024 hat in Bayern und Baden-Württemberg Schäden in Milliardenthöhe hinterlassen. Ganze Straßenzüge standen unter Wasser, Keller wurden geflutet, Erdgeschosse zerstört. Und ein großer Teil der Betroffenen stand ohne Versicherungsschutz da. Denn die Wohngebêudeversicherung, die fast jeder Hausbesitzer hat, deckt Hochwasser und Überschwemmung standardmäßig nicht ab. Dafür braucht man eine Elementarschadenversicherung – und die haben laut Gesamtverband der Deutschen Versicherungswirtschaft (GDV) nur 57 % der deutschen Wohngebäude.
Was ist eine Elementarschadenversicherung?
Die Elementarschadenversicherung ist eine Erweiterung der Wohngebäude- oder Hausratversicherung. Während die Standardpolice Schäden durch Feuer, Leitungswasser und Sturm/Hagel abdeckt, springt die Elementarschadenversicherung bei Naturkatastrophen ein, die in der Standardpolice ausgeschlossen sind. Versichert sind typischerweise: Überschwemmung durch Ausuferung von Gewässern, Rückstau aus dem Kanalnetz, Starkregen und Oberflächenwasser, Erdbeben, Erdsenkung und Erdrutsch, Schneedruck und Lawinen sowie Vulkanausbruch. Nicht versichert sind hingegen Schäden durch gewöhnliche Sturmflüten an der Küste (diese sind separat versicherbar) sowie Schäden durch Grundwasseranstieg ohne direkten Zusammenhang mit einem Hochwasserereignis.
Tipp
Wichtig: Die Elementarschadenversicherung ist kein eigenständiger Vertrag, sondern immer eine Zusatzdeckung zur Wohngebäude- oder Hausratversicherung. Wer noch keine Wohngebäudeversicherung hat, muss zunächst diese abschließen.
Die Zahlen: Warum 43 % unversichert sind
Die Versicherungsquote bei Elementarschäden steigt zwar kontinuierlich – 2017 lag sie noch bei 41 %, heute sind es 57 % – aber der Fortschritt ist zu langsam. Zum Vergleich: Bei Sturm und Hagel liegt die Versicherungsdichte bei 96 %. Die Lücke hat mehrere Ursachen: Viele Hausbesitzer unterschätzen ihr persönliches Risiko, weil sie nicht in einem klassischen Hochwassergebiet wohnen. Doch Starkregen kann überall auftreten – auch in Gebieten, die nie zuvor überflutet wurden. Andere schrecken vor den Kosten zusätzlicher Prämien zurück, ohne zu wissen, dass der Schutz in vielen Fällen günstiger ist als erwartet. Und manche gehen davon aus, dass der Staat im Katastrophenfall einspringt – eine Annahme, die sich als trügerisch erwiesen hat.
Wichtig zu wissen
Staatliche Soforthilfe ist keine Versicherung. Nach dem Ahrtal-Hochwasser 2021 erhielten viele Betroffene staatliche Unterstützung – aber diese war begrenzt, langwierig und deckte bei weitem nicht alle Schäden ab. Auf staatliche Hilfe zu vertrauen ist kein Ersatz für eine Versicherung.
Die Pflichtdebatte: Was der Koalitionsvertrag vorsieht
Im Koalitionsvertrag der Bundesregierung 2025 ist das Ziel einer flächendeckenden Elementarschadenversicherung festgeschrieben. Bundesjustizministerin Stefanie Hubig hat im Mai 2026 angekündigt, "in Kürze" Eckpunkte für ein entsprechendes Gesetz vorzulegen. Der GDV befürwortet das Modell "Elementar Re": eine Kombination aus privatem Versicherungsschutz und staatlicher Rückversicherung für extreme Ereignisse. Beim GDV Insurance Summit 2026 im Mai wurde deutlich: Über das Ziel besteht Einigkeit, die Umsetzungsfragen sind aber noch offen. Diskutiert werden ein Opt-out-Modell (alle Wohngebäudeversicherungen schließen Elementarschutz automatisch ein, Kunden können aktiv widersprechen) sowie eine echte Pflichtversicherung nach französischem Vorbild. Eine pauschale Pflichtversicherung nach französischem Vorbild wurde in der Runde kritisch bewertet, weil sie Präventionsanreize schwächen könnte.
Tipp
Frankreich hat eine Pflichtversicherung gegen Elementarschäden – mit einer Versicherungsdichte von 98 % und durchschnittlichen Jahresprämien von nur rund 42 Euro. Das zeigt: Eine hohe Versicherungsquote ist erreichbar, wenn der politische Wille da ist.
Was kostet eine Elementarschadenversicherung?
Die Kosten hängen entscheidend von der ZÜRS-Risikoklasse ab. ZÜRS steht für Zonierungssystem für Überschwemmung, Rückstau und Starkregen und teilt alle deutschen Adressen in vier Gefährdungsklassen ein. Die große Mehrheit der deutschen Wohngebäude liegt in ZÜRS 1 oder 2 – also in Gebieten mit geringem bis mittlerem Risiko, wo der Schutz erschwinglich ist. Nur ein kleiner Teil liegt in den höheren Risikoklassen 3 und 4, wo die Prämien deutlich steigen oder der Schutz nur eingeschränkt verfügbar ist.
- ZÜRS 1 (sehr geringes Risiko, ca. 65 % aller Gebäude): ab ca. 35–80 Euro jährlich für ein Einfamilienhaus
- ZÜRS 2 (geringes Risiko, ca. 25 % aller Gebäude): ca. 80–200 Euro jährlich, je nach Gebäudegröße
- ZÜRS 3 (mittleres Risiko, ca. 7 % aller Gebäude): ca. 200–600 Euro jährlich, teils mit Selbstbeteiligung
- ZÜRS 4 (hohes Risiko, ca. 3 % aller Gebäude): oft nur eingeschränkt versicherbar, individuelle Prämien
Tipp
Rechenbeispiel: Ein Einfamilienhaus (150 m²) in ZÜRS-Klasse 2 kostet mit Elementarschutz typischerweise 80–150 Euro jährlich zusätzlich zur bestehenden Wohngebäudeversicherung. Das sind 7–12 Euro pro Monat – für einen Schutz, der im Ernstfall Hunderttausende Euro abdecken kann.
Was die Versicherung im Schadensfall leistet
Im Schadensfall übernimmt die Elementarschadenversicherung die Kosten für die Schadenfeststellung, Säuberung und Aufräumarbeiten, Abbruch und Entsorgung beschädigter Bauteile, Reparatur oder Wiederherstellung des Gebäudes sowie im Extremfall den vollständigen Neubau. Bei der Hausratversicherung mit Elementarschutz werden zusätzlich Mobiliar, Elektrogeräte, Kleidung und andere Hausratgegenstände ersetzt. Entscheidend ist die Versicherungssumme: Sie sollte dem tatsächlichen Wiederbeschaffungswert des Gebäudes entsprechen – nicht dem Kaufpreis oder dem Marktwert. Eine Unterversicherung kann dazu führen, dass im Schadensfall nur ein Teil der Kosten erstattet wird.
Regionale Unterschiede: Warum der Wohnort entscheidend ist
Die Versicherungsquote variiert stark nach Bundesland. Baden-Württemberg hat mit über 90 % die höchste Elementarschutzquote in Deutschland – historisch bedingt durch eine frühere Pflichtversicherung, die 1994 abgeschafft wurde. Bayern, das 2024 besonders stark von Hochwasser betroffen war, liegt dagegen deutlich unter dem Bundesdurchschnitt. Besonders gefährdet sind Regionen entlang von Flüssen wie Rhein, Donau, Elbe, Neckar und deren Nebengewässern, aber auch viele Mittelgebirgslagen, wo Starkregen zu Sturzfluten führen kann. Seit dem Ahrtal-Hochwasser 2021 ist bekannt: Auch Gebiete, die nie zuvor als Risikogebiete galten, können betroffen sein.
Prävention: Was Hausbesitzer selbst tun können
Eine Versicherung zahlt den Schaden – aber sie verhindert ihn nicht. Experten empfehlen, bauliche Schutzmaßnahmen mit dem Versicherungsschutz zu kombinieren. Folgende Maßnahmen können das Schadenrisiko erheblich reduzieren und in manchen Fällen auch die Versicherungsprämie senken:
- Rückstauklappe im Abwassersystem einbauen: Verhindert, dass bei starkem Regen Wasser aus dem Kanal in den Keller drückt (Kosten: 500–1.500 Euro)
- Kellerfenster und -türen abdichten: Wasserdichte Schottensysteme für Kellerzugänge (Kosten: 200–800 Euro)
- Lichtschächte erhöhen oder mit Abdeckungen sichern: Günstige Maßnahme mit großer Wirkung
- Heizöltank sichern: Auftriebssicherung und Leckschutz verhindern Ölaustritte bei Überschwemmung
- Wertgegenstände im Keller höher lagern: Keine Elektrogeräte oder Dokumente auf dem Boden
- Notfallplan erstellen: Wissen, wo der Hauptwasserhahn ist und wie man die Heizung abschaltet
Checkliste: In fünf Schritten zum richtigen Schutz
- ZÜRS-Klasse Ihres Gebäudes prüfen: Viele Versicherer bieten Online-Tools zur ZÜRS-Abfrage an. Als Makler prüfen wir das für Sie kostenlos.
- Bestehende Wohngebäudeversicherung prüfen: Ist Elementarschutz bereits eingeschlossen? Viele ältere Verträge haben ihn nicht.
- Versicherungssumme auf Wiederbeschaffungswert prüfen: Unterversicherung ist das häufigste Problem bei Gebäudeversicherungen.
- Selbstbeteiligung abwägen: Höhere Selbstbeteiligung senkt die Prämie, erhöht aber den Eigenanteil im Schadensfall.
- Unabhängige Beratung nutzen: Als Makler vergleichen wir alle relevanten Anbieter und finden den besten Schutz für Ihre Situation.
Fazit
Die Elementarschadenversicherung ist für Hausbesitzer in Deutschland keine optionale Ergänzung mehr, sondern eine notwendige Absicherung.
Das bedeutet konkret
Naturgefahren verursachen in Deutschland jährlich Milliardenschaden, und der Klimawandel verstärkt die Intensität und Häufigkeit von Extremereignissen.
Wer auf das geplante Pflichtgesetz wartet, riskiert in der Zwischenzeit unversicherte Schäden.
Wer jetzt handelt, sichert sich günstigere Konditionen – denn mit steigender Nachfrage durch gesetzlichen Druck werden die Prämien voraussichtlich steigen.
Sprechen Sie uns an: Als unabhängiger Versicherungsmakler in Calw prüfen wir Ihren bestehenden Schutz, ermitteln Ihre ZÜRS-Klasse und finden den besten Elementarschutz für Ihr Gebäude.
Privat-Bedarfscheck
Welche Versicherungen brauchen Sie wirklich?
In 90 Sekunden zur persönlichen Empfehlung – kostenlos und unverbindlich.
Jetzt absichern
Wohngebäudeversicherung mit Elementarschutz vergleichen
Finden Sie in wenigen Minuten den passenden Tarif – inkl. Elementarschutz, kostenlos und unverbindlich.
Welche Versicherungen brauchen Sie wirklich?
In nur 90 Sekunden erhalten Sie Ihre persoenliche, kostenlose Empfehlung – abgestimmt auf Ihre Lebenssituation.
Dieser Artikel wurde mit KI-Unterstützung erstellt und redaktionell geprüft. Mehr zu unserem KI-Einsatz →