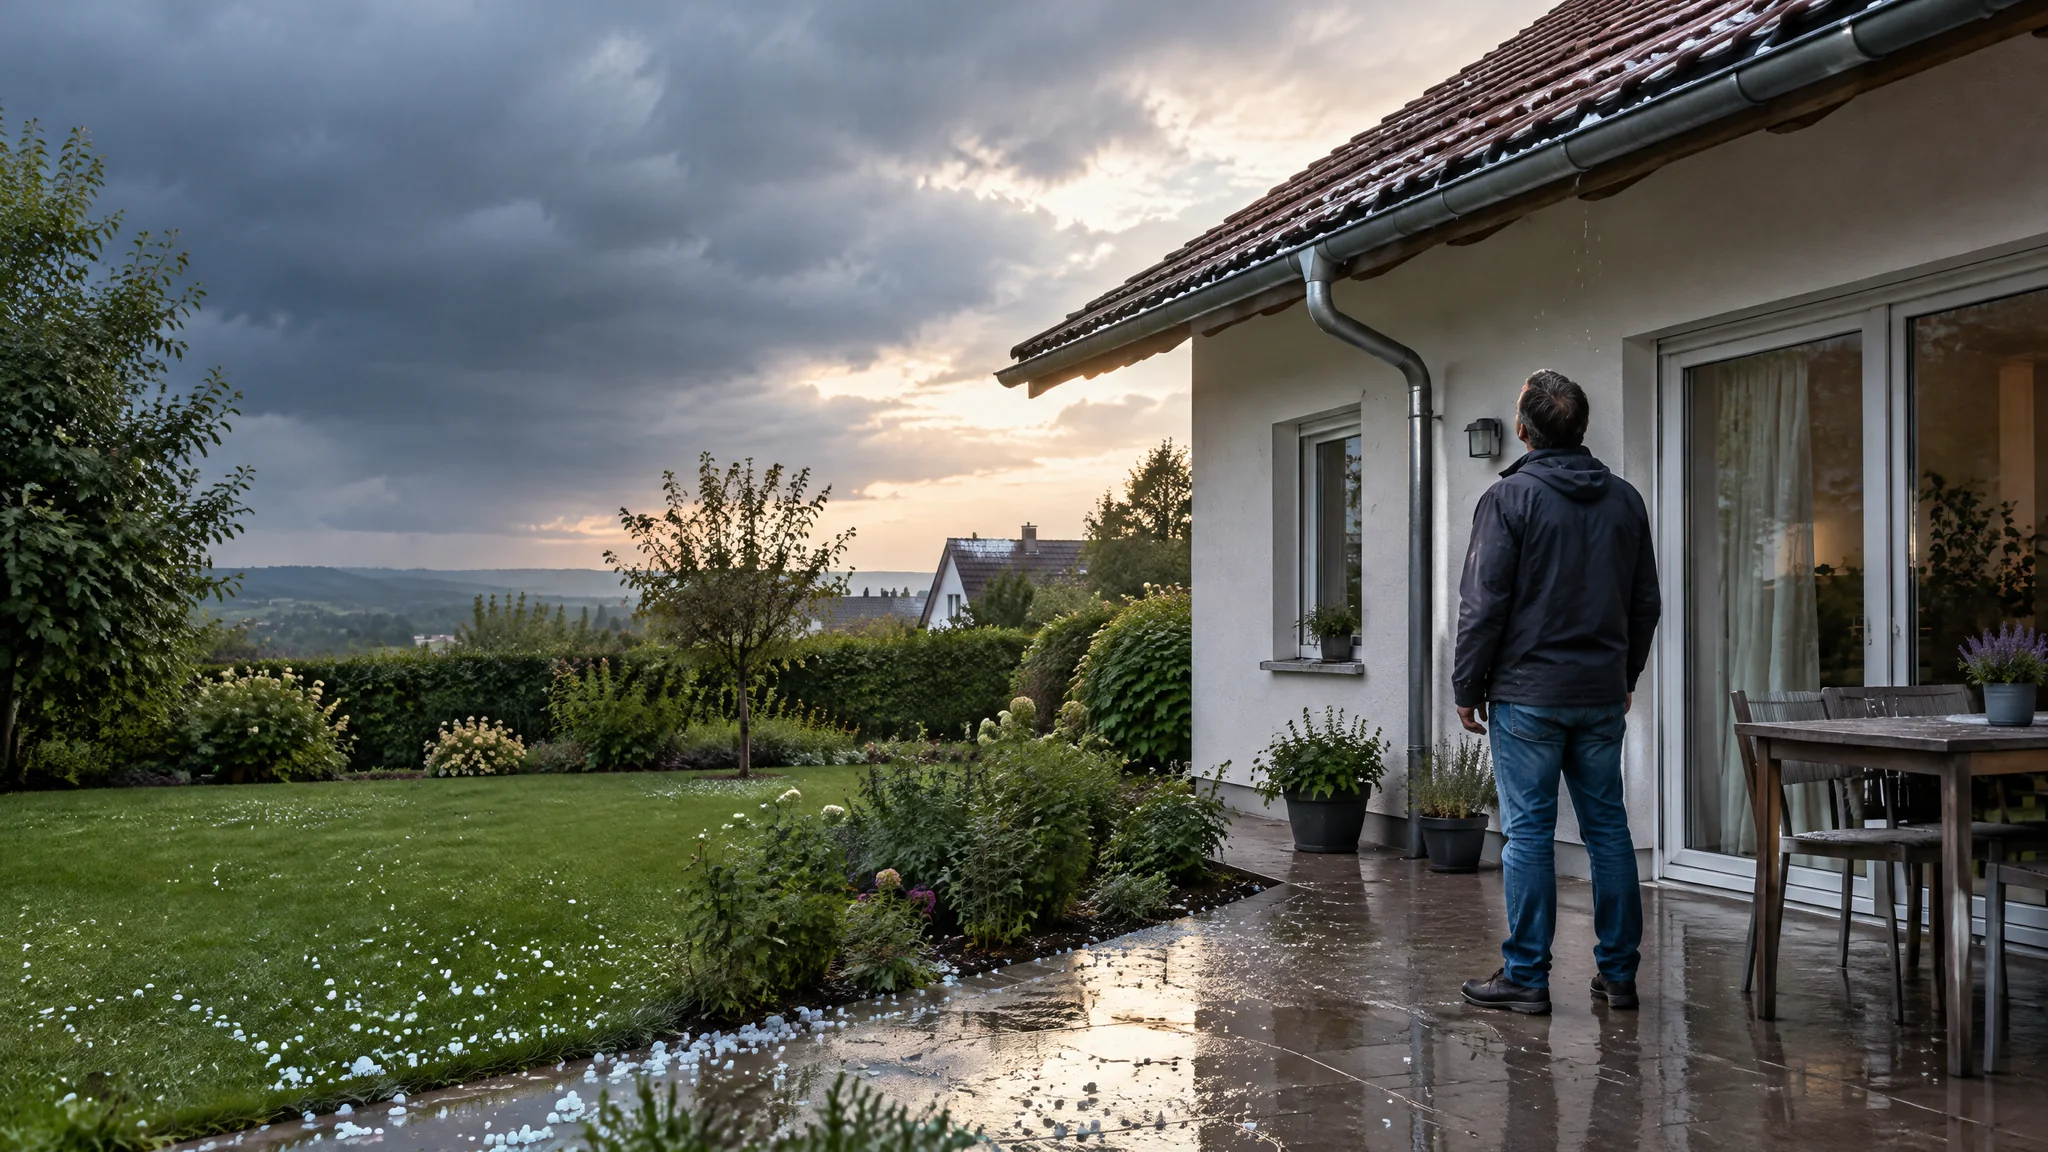
Sommer 2026: Wochenlange Hitze, dann innerhalb von Stunden ein schweres Hagelgewitter. Viele Betroffene stellen erst nach dem Schaden fest, was wirklich gedeckt ist. Laut GDV verursachten Sturm und Hagel 2025 rund eine Milliarde Euro Schäden in der Sachversicherung. Dieser Ratgeber erklärt, welche Versicherung bei welchem Schaden zahlt – und wo typische Schutzlücken entstehen.
Es ist ein Dienstag Ende Juni 2026. Seit Wochen zeigt das Thermometer im Schwarzwald über 35 Grad. Der Asphalt vor der Garage ist weiß vor Hitze, das Dachbitumen riecht, die Dachziegel haben feine Risse. Dann, gegen 17 Uhr, zieht innerhalb von zwanzig Minuten ein Gewitterzug aus dem Rheintal über den Nordschwarzwald. Hagelkörner bis drei Zentimeter Durchmesser. Das Auto in der Einfahrt: übersät mit Dellen. Das Dach: mehrere gebrochene Ziegel, Dachrinne verbogen. Der Garten: Tomaten und Markise zerfetzt. Was zahlt jetzt wer – und was zahlt niemand?
Die Zahlen: Hitze und Hagel 2025/2026 in Deutschland
Der Sommer 2026 reiht sich in eine Entwicklung ein, die Klimatologen seit Jahren beschreiben: Europa erwärmt sich seit den 1980er-Jahren rund doppelt so schnell wie der globale Durchschnitt. 2025 lagen die Temperaturen auf mehr als 95 Prozent der europäischen Fläche über dem langjährigen Mittel. Für die Versicherungswirtschaft bedeutet das: mehr Schäden, höhere Kosten, steigende Prämien. Laut GDV verursachten Sturm und Hagel 2025 Schäden von rund einer Milliarde Euro in der deutschen Sachversicherung – bei rund 479.000 Schadenfällen und einem Durchschnittsschaden von 2.100 Euro. Hinzu kamen rund 650 Millionen Euro Kfz-Schäden durch Naturgefahren. Und das war ein vergleichsweise ruhiges Jahr: 2024 lagen die versicherten Naturgefahrenschäden noch bei 4,7 Milliarden Euro.
Zahlen & Fakten
GDV-Naturgefahrenbilanz 2025: Sturm & Hagel → ~1 Mrd. € Sachschäden · 479.000 Schadenfälle · Ø 2.100 €/Schaden · Kfz-Naturgefahrenschäden → ~650 Mio. € · Elementarschäden → ~400 Mio. € · Ø 4.700 €/Schaden · Sommer 2026 BW: Hagelkörner bis 3 cm (28./29. Juni), schwere Gewitter 16./17. Juli, Sachschäden bis 70.000 € pro Ereignis
Besonders relevant für die Region: Der Deutsche Wetterdienst warnte Ende Juni 2026 explizit für den Schwarzwald vor extremen Unwettern mit Hagel und Starkregen. Hagelzüge aus dem Rheintal treffen den Nordschwarzwald überdurchschnittlich häufig – die Gewitterhäufigkeit liegt hier deutlich über dem Bundesdurchschnitt. Wer in der Region Calw, Nagold oder Freudenstadt wohnt, sollte seinen Versicherungsschutz deshalb besonders genau kennen.
Hitzeschäden: Was viele nicht wissen
Hitze klingt harmlos. Tatsächlich ist sie versicherungstechnisch einer der am häufigsten missverstandenen Schadentypen – weil sie in den meisten Standardpolicen schlicht nicht als eigenständiges Schadenereignis vorkommt. Versicherungen denken in Kategorien wie Feuer, Sturm, Hagel, Leitungswasser, Einbruch. Reine Hitze gehört in keines dieser Felder. Das hat konkrete Folgen.
| Schadensart | Versicherung | Bedingung / Hinweis |
|---|---|---|
| Blow-up auf Autobahn → Unfall | Vollkasko | Nur bei selbstverschuldetem Unfall; Straßenmeisterei haftet selten |
| Hitzeriss in Autoscheibe | Teil- oder Vollkasko | Glasbruch-Baustein muss eingeschlossen sein |
| Schmelzende Kunststoffteile am Auto | Keine | Kein Versicherungsfall – kein Unfall, kein Naturereignis |
| Kreislaufkollaps → Unfall | Vollkasko (eigenes Auto) + Haftpflicht (Fremdschaden) | Grobe Fahrlässigkeit kann Leistung mindern |
| Hitzeschäden am Dach (Bitumen, Ziegel) | Wohngebäude: Nein | Reine Hitze = kein versichertes Ereignis |
| Vertrocknete Pflanzen, Rasen, Ernte | Keine | Kein Versicherungsfall in Standardpolicen |
Besonders tückisch: Blow-ups. Bei extremer Hitze dehnen sich ältere Betonfahrbahnen aus und können sich plötzlich nach oben wölben oder aufreißen. Laut GDV-Verbraucherportal betrifft das rund 30 Prozent der deutschen Autobahnen. Wer durch einen Blow-up einen Unfall baut, wird von der Vollkasko entschädigt – nicht von der Teilkasko, nicht von der Haftpflicht des Straßenbetreibers (der Nachweis eines Verschuldens der Straßenmeisterei ist in der Praxis kaum zu führen). Wer nur Haftpflicht hat, schaut in die Röhre.
Tipp
Hitzerisse in der Windschutzscheibe: Viele Autofahrer wissen nicht, dass auch thermisch bedingte Glasschäden – also Risse durch extreme Temperaturschwankungen – über den Glasbruch-Baustein der Teilkasko abgedeckt sind. Wichtig: Schaden zeitnah melden, bevor aus einem kleinen Riss ein großer wird.
Hagelschäden am Auto: Teilkasko, Vollkasko – wer zahlt was?
Beim Hagelschaden ist die Versicherungslogik deutlich klarer als bei Hitzeschäden. Hagel gilt als Naturgewalt – und Naturgewalten sind in der Teilkasko versichert. Das bedeutet: Wer mindestens Teilkasko hat, ist bei einem Hagelschaden am Auto abgesichert. Wer Vollkasko hat, ebenfalls – denn die Vollkasko schließt alle Leistungen der Teilkasko ein. Der entscheidende Vorteil: Ein Hagelschaden gilt als unverschuldetes Ereignis. Er wird nicht als Schaden im Sinne des Schadenfreiheitsrabattes (SF-Klasse) gewertet. Wer einen Hagelschaden meldet, verliert also seinen SF-Rabatt nicht.
Typische Hagelschäden am Fahrzeug sind Dellen im Blech, Lackschäden und Scheibenbruch. Bei der Reparatur gibt es zwei Wege: Smart Repair (Ausbeultechnik ohne Lackierung) ist deutlich günstiger und für viele Hagelschäden ausreichend – vorausgesetzt, der Lack ist nicht gebrochen. Klassische Karosseriereparatur mit Neulackierung ist teurer, aber bei tieferen Dellen oder Lackschäden notwendig. Wichtig: Schaden dokumentieren (Fotos aus mehreren Winkeln, Datum und Uhrzeit des Ereignisses notieren), zeitnah beim Versicherer melden und – wenn möglich – eine Werkstatt aus dem Partnernetz des Versicherers nutzen, um Gutachterkosten zu vermeiden.
Wichtig zu wissen
Vorsicht bei Selbstreparatur: Wer Hagelschäden selbst oder ohne Absprache mit dem Versicherer reparieren lässt, riskiert, dass der Versicherer die Kosten nicht vollständig erstattet. Immer erst Schaden melden, dann Reparaturauftrag erteilen.
Hagelschäden am Haus und Garten
Anders als bei Hitzeschäden ist Hagel in der Wohngebäudeversicherung standardmäßig mitversichert – und zwar unabhängig von der Windstärke. Während Sturmschäden eine Mindestwindstärke von Beaufort 8 voraussetzen, gilt Hagel als eigenständiges versichertes Ereignis. Das bedeutet: Auch ein Hagelgewitter ohne begleitenden Sturm ist abgedeckt. Die Wohngebäudeversicherung zahlt für Schäden an Dach, Fassade, Fenstern, Rollläden und Markisen – sofern diese fest mit dem Gebäude verbunden sind.
Die Hausratversicherung greift, wenn durch das Hagelgewitter Wasser ins Haus eindringt und Inventar beschädigt wird – also Möbel, Elektronik, Kleidung. Wichtig: Der Schaden muss durch das Eindringen von Regen oder Hagel durch beschädigte Stellen entstanden sein. Schäden durch Rückstau oder Überschwemmung sind dagegen nur mit einem Elementarschutz-Baustein abgedeckt. Für Gartenmöbel, Gewächshäuser und Photovoltaikanlagen gelten Sonderregelungen: Diese sind in Standardpolicen häufig nicht oder nur mit niedrigen Deckungssummen enthalten. Wer eine PV-Anlage auf dem Dach hat, sollte prüfen, ob diese über die Wohngebäudeversicherung oder eine separate Anlagenversicherung abgesichert ist.
Tipp
Photovoltaikanlage: Hagelschäden an PV-Modulen sind in vielen Wohngebäudepolicen nicht automatisch enthalten. Prüfen Sie Ihren Vertrag auf einen PV-Baustein oder eine separate Ertragsausfallversicherung – besonders relevant, wenn Ihre Anlage älter als fünf Jahre ist und die Hersteller-Garantie ausläuft.
Die gefährliche Kombination: Erst Hitze, dann Hagel
Was im Sommer 2026 viele Hausbesitzer im Schwarzwald erlebten, ist versicherungstechnisch besonders heikel: Wochen mit extremer Hitze schwächen Baumaterialien, bevor das Hagelgewitter kommt. Dachbitumen wird spröde und rissig. Dachziegel bekommen feine Haarrisse. Fassadenputz trocknet aus. Wenn dann Hagelkörner mit drei Zentimeter Durchmesser auf ein bereits geschwächtes Dach treffen, entstehen Schäden, die deutlich größer sind als bei einem intakten Gebäude.
Das Problem: Versicherer können Vorschäden geltend machen. Wenn ein Sachverständiger feststellt, dass das Dach bereits vor dem Hagelgewitter in einem schlechten Zustand war, kann der Versicherer die Entschädigung kürzen oder im Extremfall die Leistung verweigern – mit dem Argument, der Schaden sei zumindest teilweise auf mangelnde Instandhaltung zurückzuführen. Das ist rechtlich umstritten, aber in der Praxis ein häufiger Streitpunkt bei der Schadensregulierung.
Wichtig zu wissen
Wer weiß, dass sein Dach in einem schlechten Zustand ist, und dennoch keine Reparatur vornimmt, riskiert bei einem Hagelschaden eine Leistungskürzung wegen grober Fahrlässigkeit oder Obliegenheitsverletzung. Lassen Sie Ihr Dach regelmäßig – mindestens alle fünf Jahre – von einem Fachbetrieb prüfen und dokumentieren Sie die Wartung.
Schutzlücken: Was typischerweise nicht gedeckt ist
- Reine Hitzeschäden an Gebäuden (kein Sturm, kein Hagel): nicht versichert in Standardpolicen
- Vertrocknete Pflanzen, Rasen, Ernte: kein Versicherungsfall
- Hitzeschäden an Solaranlage ohne PV-Zusatzschutz: häufig nicht gedeckt
- Schmelzende Kunststoffteile am Auto: kein Versicherungsfall
- Überschwemmungsschäden nach Starkregen: nur mit Elementarschutz-Baustein
- Rückstauschäden (Keller läuft voll): nur mit Rückstau-Klausel
- Hagelschäden an freistehenden Gartenmöbeln: häufig nur mit Zusatzbaustein
- Hagelschäden am Gewächshaus: oft nicht in Standardhausrat enthalten
- Hagelschäden am Auto ohne Kasko: nur Haftpflicht = kein Schutz für eigenes Fahrzeug
Checkliste: Was tun nach einem Unwetterschaden?
- Sicherheit zuerst: Gebäude nur betreten, wenn keine akute Einsturzgefahr besteht. Im Zweifel Feuerwehr/Notruf 112 rufen.
- Schaden dokumentieren: Fotos und Videos aus mehreren Perspektiven, Datum und Uhrzeit festhalten. Hagelkörner wenn möglich fotografieren (Größenvergleich mit Münze).
- Versicherer sofort informieren: Schaden telefonisch oder online melden – nicht erst nach der Reparatur. Fristen beachten (meist 1 Woche).
- Notreparatur ist erlaubt: Provisorische Sicherung (Plane aufs Dach, Wasser abpumpen) ist zulässig und notwendig. Quittungen aufbewahren.
- Keine vollständige Reparatur vor Gutachterbesuch: Warten Sie auf die Freigabe des Versicherers, bevor Sie Handwerker beauftragen.
- Schadensumfang schriftlich festhalten: Liste aller beschädigten Gegenstände mit Kaufdatum und -preis (Hausrat) bzw. Fotos des Gebäudeschadens.
- Gutachter des Versicherers: Haben Sie das Recht, einen eigenen Sachverständigen hinzuzuziehen, wenn Sie mit der Einschätzung nicht einverstanden sind.
- Kfz-Schaden: Fahrzeug nicht waschen, bis der Schaden dokumentiert ist. Hagelschäden sind oft erst nach dem Trocknen vollständig sichtbar.
- Fristen: Bei Sonderkündigungsrecht nach Schadensregulierung (Kfz): Kündigung innerhalb eines Monats nach Abschluss der Regulierung möglich.
- Unabhängige Beratung: Bei Unklarheiten über Leistungsumfang oder Streit mit dem Versicherer: unabhängigen Makler oder Ombudsmann einschalten.
Lokaler Bezug: Calw und der Nordschwarzwald
Der Landkreis Calw und der Nordschwarzwald gehören zu den Regionen in Baden-Württemberg, die von Hagelzügen aus dem Rheintal besonders häufig getroffen werden. Die Topographie – die Gewitterzellen stauen sich am Schwarzwaldkamm – sorgt dafür, dass Unwetter hier intensiver ausfallen als in flacheren Regionen. Gleichzeitig ist die Bebauung im Schwarzwald oft älter: Viele Häuser haben Schieferdächer oder ältere Ziegeleindeckungen, die bei starkem Hagel anfälliger sind als moderne Materialien.
Für Autofahrer in der Region gilt: Die Regionalklassen im Landkreis Calw sind in der Kfz-Versicherung günstiger als in Großstädten – aber das ändert nichts an der Notwendigkeit, mindestens Teilkasko zu haben. Wer sein Fahrzeug im Freien parkt und keinen Kasko-Schutz hat, trägt das Hagelrisiko vollständig selbst. Für Hausbesitzer ist der Elementarschutz-Baustein besonders relevant: Starkregen nach einem Hagelgewitter kann innerhalb von Minuten Keller fluten – und dieser Schaden ist ohne Elementarschutz nicht versichert.
Meine persönliche Versicherungs-Checkliste
Nutzen Sie die folgende Checkliste, um Ihren eigenen Versicherungsschutz zu prüfen. Haken Sie jeden Punkt ab, den Sie für sich bereits geklärt haben – die Checkliste bleibt während Ihres Besuchs aktiv und zeigt Ihnen, wo noch Handlungsbedarf besteht.
Interaktive Checkliste
Mein Schutz gegen Hitze & Hagel
Fazit
Hitze und Hagel sind zwei Seiten derselben Medaille – aber versicherungstechnisch grundverschieden.
Das bedeutet konkret
Hitzeschäden fallen in den meisten Standardpolicen durch alle Raster: kein Feuer, kein Sturm, kein Hagel, kein Versicherungsfall.
Hagelschäden dagegen sind in der Teilkasko und der Wohngebäudeversicherung standardmäßig abgedeckt – aber die Kombination aus hitzegeschwächten Materialien und anschließendem Hagel kann zu Streit über Vorschäden führen.
Wer seine Schutzlücken kennt – fehlendem Elementarschutz, kein PV-Baustein, nur Haftpflicht beim Auto – kann gezielt gegensteuern.
Als unabhängige Makler in Calw prüfen wir Ihren bestehenden Versicherungsschutz auf Lücken und vergleichen die Tarife aller relevanten Anbieter.
Schutz fürs Zuhause
Ist Ihr Zuhause auch bei Unwetter passend abgesichert?
Prüfen Sie Wohngebäudeschutz und Leistungen für Ihr Eigentum oder besprechen Sie offene Fragen in einem persönlichen Gespräch.
Häufige Fragen zu Hitze- und Hagelschäden
Dieser Artikel wurde mit KI-Unterstützung erstellt und redaktionell geprüft. Mehr zu unserem KI-Einsatz →