Welche Versicherung hilft bei einem Frostschaden? So schützen Sie Leitungen, prüfen Ihren Vertrag und handeln bei einem Rohrbruch.
Draußen wird es kalt, drinnen soll es gemütlich bleiben. Doch wenn Wasserleitungen einfrieren, kann aus einem ruhigen Wintertag plötzlich ein aufwendiger Schaden werden: Wasser läuft in die Wand, der Boden quillt auf und Möbel werden nass.
Die gute Nachricht: Viele Frostschäden lassen sich mit einfachen Vorbereitungen vermeiden. Und für die finanziellen Folgen können Wohngebäude- und Hausratversicherung aufkommen. Entscheidend ist allerdings, was tatsächlich versichert ist und welche Pflichten Sie beachten müssen.
Nach Angaben des Gesamtverbands der Deutschen Versicherungswirtschaft entstehen durch frostbedingte Leitungswasserschäden im Jahresdurchschnitt rund 25.000 versicherte Schadenfälle mit einer Schadensumme von etwa 140 Millionen Euro. Das sind Durchschnittswerte – keine Vorhersage für den kommenden Winter.
Dieser Ratgeber zeigt Ihnen, wie Sie gefährdete Leitungen schützen, welche Versicherung wofür zuständig sein kann und was bei einem Rohrbruch zuerst zu tun ist.
SCHNELLÜBERBLICK
Frost und Rohrbruch auf einen Blick
Die wichtigsten Fragen kurz erklärt – wählen Sie ein Thema für mehr Details.
01 / VORBEUGEN
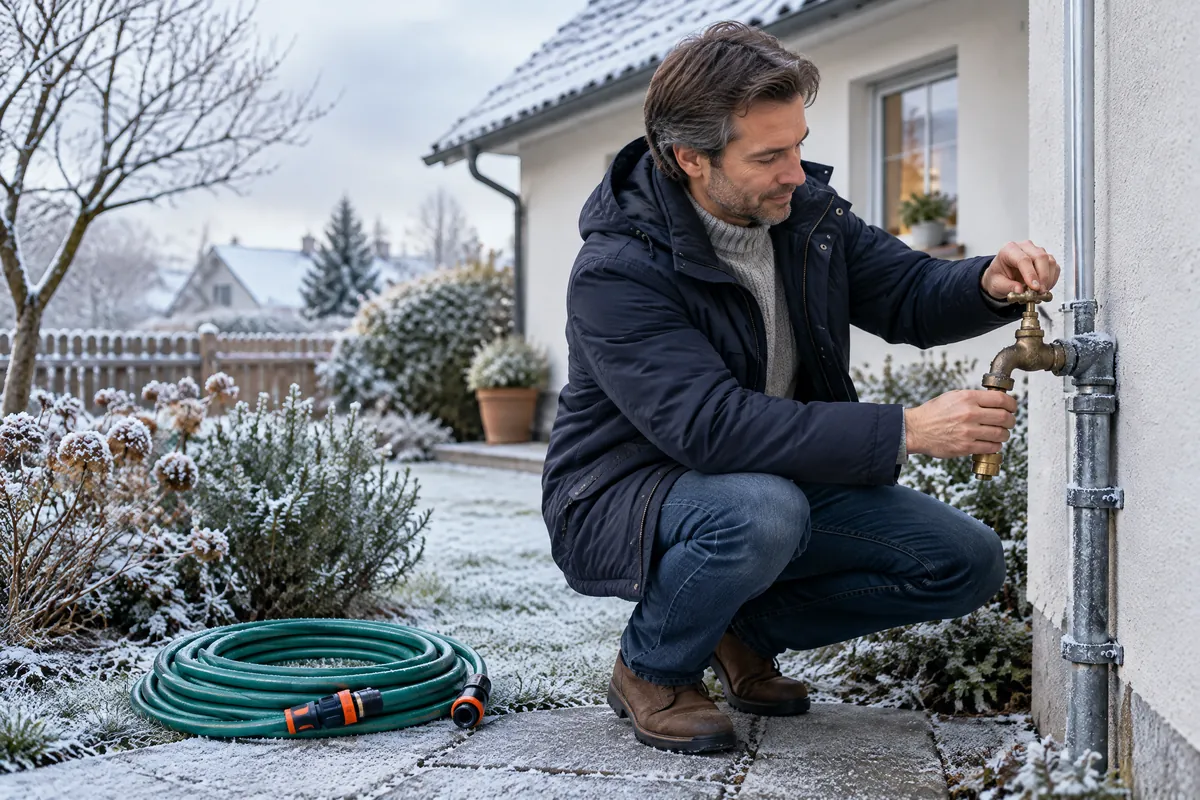
Leitungen schützen
Räume beheizen und Außenleitungen winterfest machen.
Mehr erfahren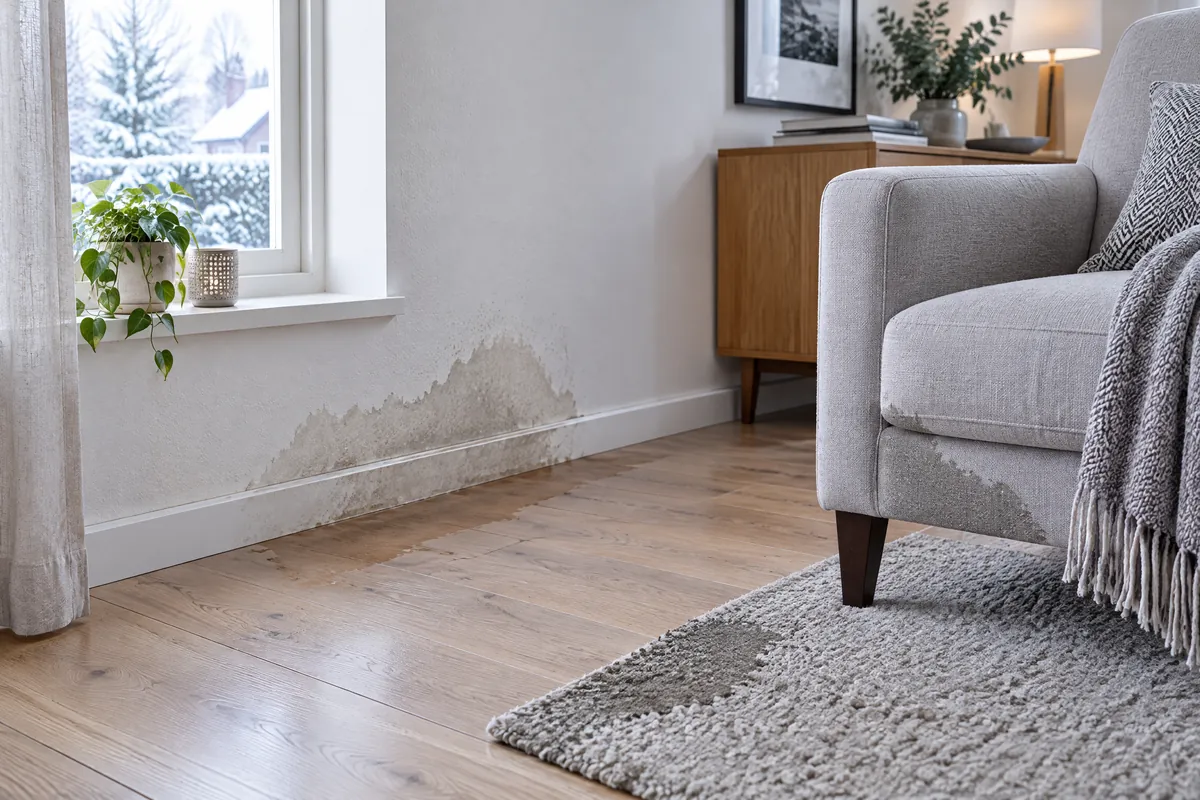
02 / VERSICHERUNG
Schutz einordnen
Gebäude und Hausrat werden je nach Vertrag getrennt geprüft.
Mehr erfahren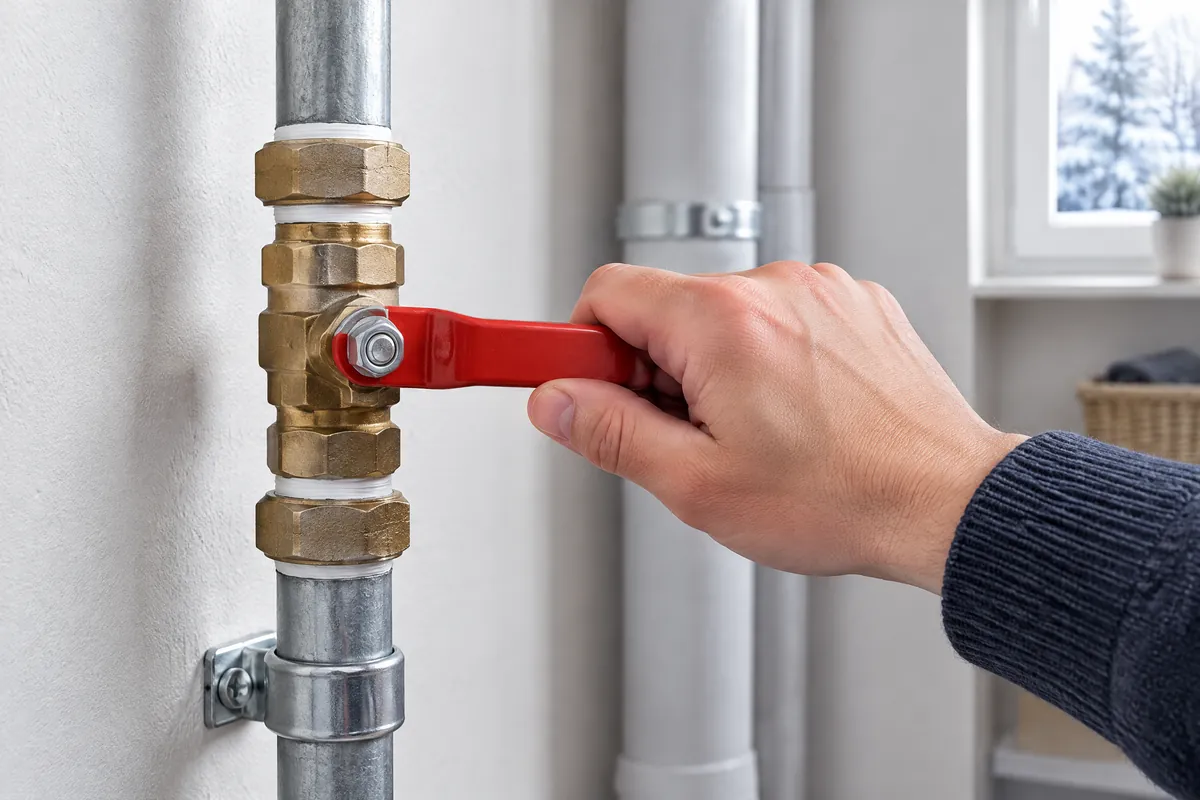
03 / IM SCHADENFALL
Sicher handeln
Wasser abstellen, wenn gefahrlos möglich, und Hilfe holen.
Mehr erfahrenAbbildungen: szenische KI-Illustrationen.
Warum Wasserleitungen bei Frost platzen können
Wasser dehnt sich beim Gefrieren aus. In einer Leitung kann dadurch so hoher Druck entstehen, dass das Rohr oder eine Verbindung beschädigt wird. Besonders gefährdet sind Leitungen in unbeheizten Räumen, an kalten Außenwänden und im Freien.
Das Problem fällt nicht immer sofort auf. Solange die Leitung gefroren ist, tritt möglicherweise kaum Wasser aus. Erst wenn es wärmer wird, kann das Wasser durch die beschädigte Stelle in Wände und Böden laufen. Ein Frostschaden kann sich deshalb auch nach dem Ende der kalten Wetterphase zeigen.
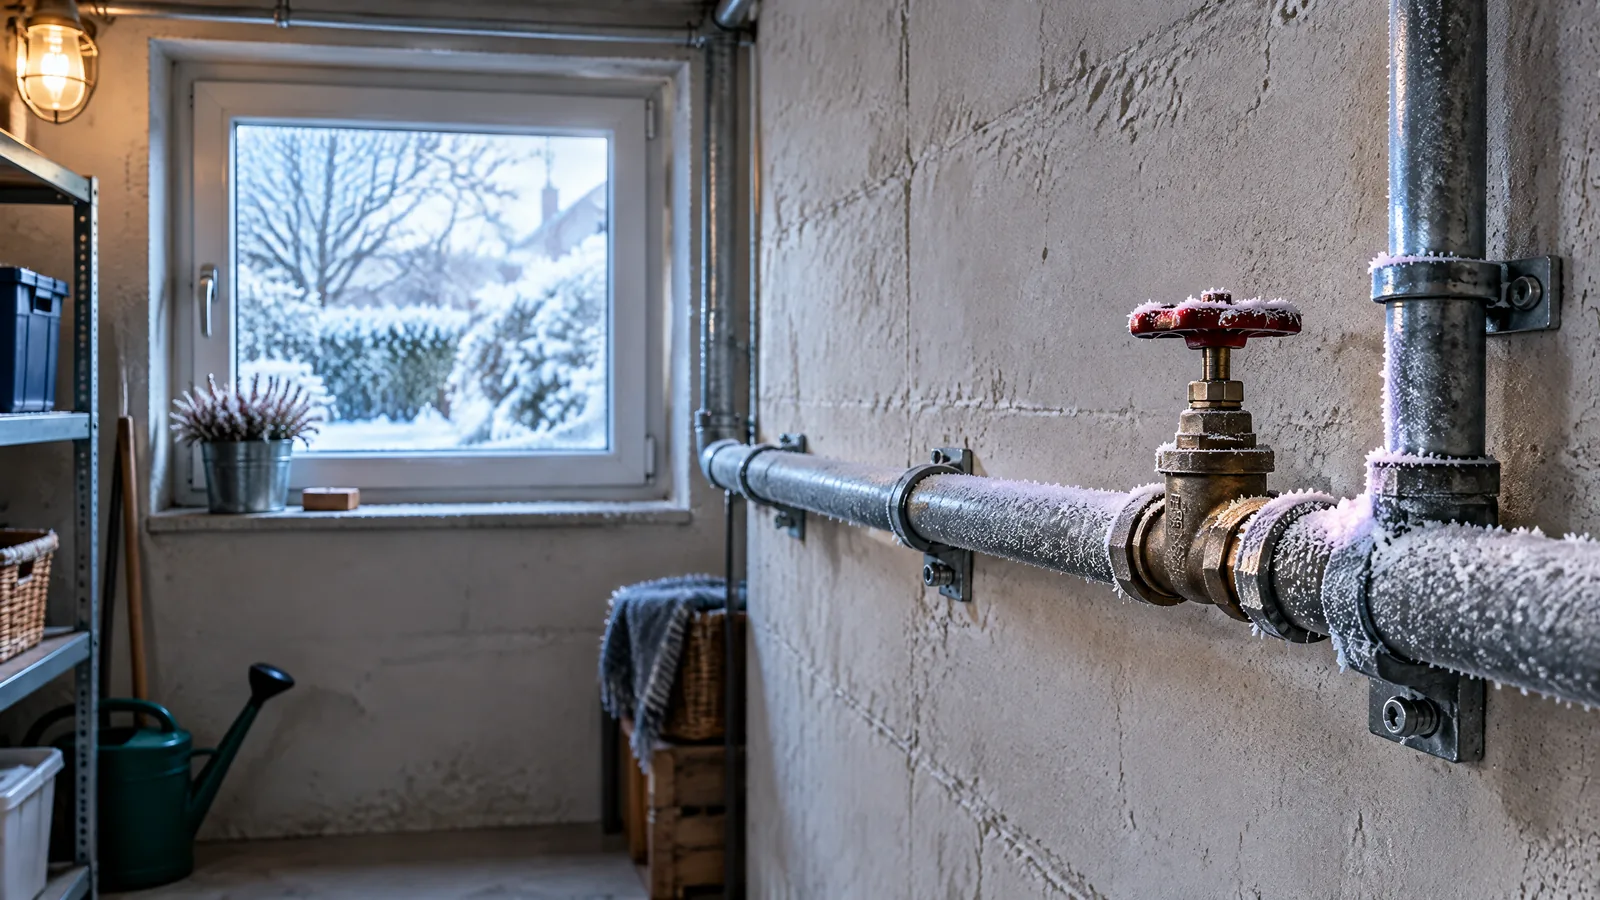
Achten Sie besonders auf selten genutzte Gästezimmer, Kellerräume, Garagen und Gartenhäuser mit Wasseranschluss. Auch eine Ferienwohnung oder ein Haus, das während eines Umzugs zeitweise nicht genutzt wird, braucht ein durchdachtes Frostschutzkonzept.
Wichtig: Bleibt eine Heizung kalt oder kommt aus einem Wasserhahn plötzlich kein Wasser mehr, kann das unterschiedliche Ursachen haben. Bei Frost sollten Sie eine eingefrorene Leitung als Möglichkeit ernst nehmen und die Ursache fachlich klären lassen. Diese Anzeichen allein beweisen noch keinen Rohrbruch.
Welche Versicherung kann bei einem Frostschaden helfen?
Bei einem Wasserschaden sind zwei Fragen entscheidend: Woher kommt das Wasser? Und was wurde beschädigt? Danach richtet sich, welche Versicherung infrage kommt.
Wohngebäudeversicherung: Schutz für das Haus
Die Wohngebäudeversicherung kann Schäden am versicherten Gebäude übernehmen, wenn die Gefahr Leitungswasser eingeschlossen ist. Dazu können beispielsweise durchnässte Wände, Decken und fest zum Gebäude gehörende Bodenbeläge zählen. Auch versicherte frostbedingte Rohrschäden können darunterfallen.
Je nach Vertrag kommen weitere Kosten hinzu, etwa für die notwendige Trocknung der Bausubstanz oder die Wiederherstellung beschädigter Gebäudeteile. Welche Arbeiten und Kosten übernommen werden, richtet sich nach dem konkreten Versicherungsvertrag.
Die bloße Bezeichnung „Wohngebäudeversicherung“ reicht deshalb nicht aus. Prüfen Sie, ob Leitungswasserschäden eingeschlossen sind und welche Rohre und Anlagen der Vertrag erfasst.
Hausratversicherung: Schutz für Ihre Einrichtung
Werden durch versichertes Leitungswasser Ihre Möbel, Kleidung, Teppiche oder Elektrogeräte beschädigt, ist grundsätzlich die Hausratversicherung der passende Ansprechpartner. Voraussetzung ist, dass der Schaden unter die vereinbarten Bedingungen fällt und die betroffenen Sachen zum versicherten Hausrat gehören.
Für Mieter ist diese Unterscheidung besonders wichtig: Die Gebäudeversicherung des Eigentümers schützt nicht automatisch die eigene Einrichtung in der Mietwohnung.
Ein Wasserschaden kann daher zwei Versicherungen betreffen. Die durchnässte Wand wird über die Gebäudeversicherung geprüft, das beschädigte Sofa über die Hausratversicherung.
Privathaftpflichtversicherung: Wenn fremdes Eigentum betroffen ist
Beschädigt Wasser auch fremdes Eigentum, kann die Privathaftpflichtversicherung eine Rolle spielen. Das gilt beispielsweise, wenn Ihnen eine schuldhafte Verursachung des Schadens vorgeworfen wird und Sie dafür rechtlich einstehen müssen.
Die Haftpflichtversicherung prüft, ob eine versicherte Schadenersatzpflicht besteht. Sie kann berechtigte Ansprüche erfüllen und unberechtigte Ansprüche abwehren.
Wasser aus Ihrer Wohnung bedeutet nicht automatisch, dass Sie haften. Entscheidend sind Ursache und Umstände. Melden Sie einen gegen Sie erhobenen Anspruch deshalb Ihrer Haftpflichtversicherung, statt vorschnell eine Zahlung oder Ihre Verantwortung anzuerkennen.
Nicht jeder Wasserschaden ist automatisch versichert
Rohrbruch ist nicht dasselbe wie Überschwemmung
Wasser aus einer geplatzten versicherten Leitung wird anders eingeordnet als Wasser, das bei einer Überschwemmung von außen ins Gebäude gelangt. Für versicherte Überschwemmungs- oder Rückstauschäden kann ein zusätzlicher Elementarschutz erforderlich sein. Auch dieser hat eigene Voraussetzungen und Ausschlüsse.
Nicht jeder Regenwasserschaden fällt wiederum automatisch unter den Elementarschutz. Wasser, das beispielsweise durch eine undichte Stelle im Gebäude eindringt, muss anhand seiner konkreten Ursache geprüft werden.
Außenleitungen brauchen einen genaueren Blick
Eine Leitung innerhalb des Hauses, eine Zuleitung im Garten und ein Ableitungsrohr außerhalb des Gebäudes sind versicherungsrechtlich nicht unbedingt gleich behandelt.
Bei Rohren außerhalb des Gebäudes können Rohrart, Lage und Versorgungszweck entscheidend sein. Auch für Leitungen außerhalb des Grundstücks oder unterhalb der Bodenplatte können besondere Regeln gelten. Nicht jedes Rohr auf Ihrem Grundstück ist automatisch mitversichert.
Lassen Sie deshalb prüfen, ob beispielsweise die Leitungen zu Garage oder Nebengebäude und die Ableitungsrohre zu Ihrem Schutz passen.
Verschleiß und Sanierung sind etwas anderes als ein versicherter Schaden
Ein versicherter Rohrbruch bedeutet nicht, dass die Versicherung zugleich die vollständige Erneuerung eines alten Leitungssystems bezahlt. Schadenbedingte Reparaturen und vorbeugende Modernisierung müssen getrennt betrachtet werden. Den Umfang versicherter Reparaturen regelt Ihr Vertrag.
Schutz fürs Zuhause
Passt Ihr Schutz zu Ihrem Zuhause?
Gerade bei älteren Verträgen lohnt sich ein genauer Blick auf Leitungswasserschäden, Außenrohre und mögliche Selbstbeteiligungen. Wir helfen Ihnen, die vorhandenen Leistungen verständlich einzuordnen.
So schützen Sie Ihre Leitungen vor Frost
1. Auch selten genutzte Räume ausreichend beheizen
Ein ungenutztes Zimmer ist nicht automatisch ein Zimmer ohne Wasserleitungen. Leitungen können in der Wand verlaufen oder angrenzende Räume versorgen. Achten Sie deshalb auch dort auf ausreichende Wärme und kontrollieren Sie, ob die Heizung tatsächlich funktioniert.
Verlassen Sie sich nicht allein auf die Sternchen- oder Schneeflockenstellung am Thermostat. Sie soll vor allem das Einfrieren des Heizkörpers verhindern. Weiter entfernte Leitungen sind damit nicht zuverlässig geschützt.
Eine pauschale Mindesttemperatur für jedes Gebäude wäre irreführend. Die nötige Beheizung hängt unter anderem von Dämmung, Leitungsverlauf und Wetter ab. Wenn Sie unsicher sind, lassen Sie gefährdete Bereiche von einem Fachbetrieb beurteilen.
2. Außenwasserleitungen rechtzeitig absperren und entleeren
Bei gewöhnlichen frostgefährdeten Außenanschlüssen sollten Sie die dafür vorgesehene Zuleitung vor dem Winter absperren und vollständig entleeren. Entfernen Sie angeschlossene Gartenschläuche und bereiten Sie Bewässerungsgeräte entsprechend den Herstellerangaben auf den Winter vor.
Bei speziellen frostsicheren Außenarmaturen gelten die Vorgaben des Herstellers. Wenn Sie nicht wissen, wie Ihr Anschluss entleert wird oder ob er dafür vorgesehen ist, hilft ein Sanitärbetrieb.
3. Freiliegende Leitungen und kalte Nebenräume prüfen
Eine geeignete Rohrdämmung kann das Auskühlen verlangsamen. Sie ersetzt aber keine ausreichende Frostvorsorge: Auch gut gedämmte Leitungen können bei anhaltender Kälte einfrieren. Prüfen Sie zusätzlich undichte Fenster und Türen in gefährdeten Räumen.
Lüften bleibt wichtig. Lassen Sie Fenster bei Frost aber nicht dauerhaft gekippt, wenn dadurch Wasserleitungen oder benachbarte Bauteile stark auskühlen.
4. Bei Abwesenheit die Betreuung organisieren
Schalten Sie die Heizung im Winter nicht einfach vollständig aus, wenn wasserführende Leitungen ungeschützt bleiben. Vereinbaren Sie bei längerer Abwesenheit Kontrollen durch eine zuverlässige Person, die auch bei einem Heizungsausfall reagieren kann.
Versicherungsbedingungen können ausreichende Beheizung und Kontrollen verlangen. Für nicht genutzte Gebäude oder Gebäudeteile können zusätzliche Pflichten gelten, etwa das Absperren, Entleeren und Entleert-Halten wasserführender Anlagen. Lassen Sie eine solche Stilllegung fachgerecht planen – insbesondere bei Heizungsanlagen.
Eine feste Regel wie „einmal pro Woche reicht immer“ wäre nicht verlässlich. Was ausreichend ist, hängt von Gebäude, Wetter, Technik und den vereinbarten Bedingungen ab.
5. Heizungsausfälle nicht abwarten
Fällt die Heizung während einer Frostphase aus, steigt das Risiko auch in einem ansonsten gut geschützten Haus. Organisieren Sie zeitnah fachliche Hilfe und klären Sie, welche Sofortmaßnahmen für Ihr Gebäude nötig sind. Ein längerer Stromausfall kann die Beheizung ebenfalls unterbrechen.
Wasser- und Temperaturmelder können ergänzend helfen, Probleme früh zu erkennen. Sie ersetzen aber weder die nötige Vorsorge noch vorgeschriebene Kontrollen.
Was gilt bei Leerstand und unzureichender Beheizung?
Eine vorübergehende Abwesenheit ist nicht dasselbe wie ein länger leerstehendes Gebäude. Wird das Haus oder sein überwiegender Teil nicht mehr genutzt, kann dies eine anzeigepflichtige Veränderung des Risikos sein. Stimmen Sie geplanten Leerstand deshalb frühzeitig mit Ihrem Versicherer ab. Bereits eingetretene anzeigepflichtige Veränderungen sollten Sie unverzüglich melden.
Auch eine Verletzung vertraglicher Frostschutzpflichten kann Auswirkungen auf die Entschädigung haben. Dabei gilt aber nicht automatisch: „Zu wenig geheizt – die Versicherung zahlt nichts.“
Bei grober Fahrlässigkeit kann die Leistung entsprechend der Schwere des Verschuldens gekürzt werden. Bei einer Verletzung vertraglicher Pflichten kommt es außerdem auf weitere Voraussetzungen an, unter anderem auf den Zusammenhang mit dem Schaden. Die grob fahrlässige Herbeiführung eines Schadens und die Verletzung einer vertraglichen Pflicht sind rechtlich unterschiedliche Fragen.
Manche Verträge enthalten einen Verzicht auf bestimmte Kürzungen wegen grober Fahrlässigkeit. Das bedeutet jedoch nicht automatisch, dass auch jede Verletzung von Sicherheits- oder Frostschutzpflichten folgenlos bleibt. Prüfen Sie den genauen Wortlaut und mögliche Begrenzungen.
Rohrbruch entdeckt: Diese Schritte sind jetzt wichtig
Wichtig zu wissen
Ihre Sicherheit geht vor. Betreten Sie keine überfluteten Bereiche, wenn elektrische Anlagen oder Geräte unter Spannung stehen könnten. Bedienen Sie keine nassen Schalter oder Elektrogeräte. Bei akuter Gefahr für Menschen wählen Sie die 112.
Für den Notfall
Notfall-Checkliste zum Ausdrucken
Sichere Sofortmaßnahmen und Platz für wichtige Kontakte – kompakt auf einer Seite.
PDF · 1 A4-Seite · zum Ausdrucken
Schritt 1: Wasserzufuhr stoppen
Schließen Sie das zuständige Absperrventil oder den Hauptwasserhahn, wenn dieser sicher zugänglich ist. So verhindern Sie, dass immer weiteres Wasser nachläuft. Wissen Sie nicht, welches Ventil zuständig ist, holen Sie fachliche Hilfe.
Schritt 2: Elektrische Gefahren klären
Wasser und Strom sind eine gefährliche Kombination. Schalten Sie betroffene Stromkreise nur ab, wenn dies von einem trockenen und sicheren Standort möglich ist. Andernfalls halten Sie Abstand und lassen Sie die Situation durch Fachkräfte beziehungsweise bei akuter Gefahr durch die Feuerwehr sichern.
Schritt 3: Fachbetrieb und betroffene Personen informieren
Rufen Sie einen Sanitär- oder Heizungsfachbetrieb. Als Mieter sollten Sie zusätzlich Vermieter oder Hausverwaltung informieren. Bei Auswirkungen auf weitere Wohnungen müssen auch die betroffenen Nachbarn Bescheid wissen.
Ist eine Leitung möglicherweise noch eingefroren, versuchen Sie nicht, sie mit offener Flamme oder einer Heißluftpistole aufzutauen. Lassen Sie Fachkräfte die Leitung prüfen und das sichere Vorgehen festlegen.
Schritt 4: Schaden begrenzen und dokumentieren
Bringen Sie gefährdete Gegenstände nur dann in Sicherheit, wenn das gefahrlos möglich ist. Fotografieren Sie die beschädigten Bereiche und erstellen Sie eine Liste betroffener Sachen. Bewahren Sie Rechnungen über erforderliche Notmaßnahmen auf.
Die Dokumentation darf wichtige Sofortmaßnahmen nicht verzögern. Warten Sie bei einem weiterlaufenden Wasseraustritt nicht erst auf eine Besichtigung.
Schritt 5: Versicherung zeitnah informieren
Melden Sie den Schaden den infrage kommenden Versicherern. Halten Sie nach Möglichkeit Vertragsnummer, Fotos und Angaben zum Schadenhergang bereit. Wenn die Ursache noch unklar ist, beschreiben Sie Ihre Beobachtungen, statt eine Vermutung als gesicherte Tatsache anzugeben.
Stimmen Sie weitergehende Sanierung, Trocknung und die Entsorgung beschädigter Gegenstände ab, soweit dies ohne zusätzliche Schäden möglich ist. Erforderliche Notmaßnahmen bleiben davon unberührt. Ihre Pflicht, den Schaden möglichst gering zu halten, ist im Versicherungsvertragsgesetz geregelt.
Zwei Beispiele aus dem Alltag
Beispiel 1: Frostschaden im Gästezimmer
Ein selten genutztes Gästezimmer kühlt stark aus. Eine Leitung in der Außenwand wird beschädigt. Beim Auftauen läuft Wasser in die Wand und unter einen fest zum Gebäude gehörenden Bodenbelag. Auch eine Kommode wird nass.
Für Gebäudeschäden kommt bei entsprechendem Versicherungsschutz die Wohngebäudeversicherung infrage. Der Schaden an der Kommode wird über die Hausratversicherung geprüft. Ob und in welchem Umfang eine Entschädigung erfolgt, hängt auch von den Bedingungen und der eingehaltenen Frostvorsorge ab.
Beispiel 2: Wasserschaden in einer Mietwohnung
Aus einer beschädigten Wasserleitung tritt Wasser aus. In der eigenen Wohnung werden Möbel nass, in der Wohnung darunter entstehen ebenfalls Schäden.
Der eigene Hausrat wird über die eigene Hausratversicherung geprüft. Für Gebäudeschäden ist die Gebäudeversicherung des Eigentümers der passende Ansprechpartner. Gegen Sie gerichtete Schadenersatzansprüche sollten Sie Ihrer Privathaftpflichtversicherung melden. Ob Sie für den Schaden verantwortlich sind, muss erst geklärt werden.
Die Beispiele dienen der Orientierung. Sie sind keine Zusage für einen konkreten Versicherungsfall.
Ihre Checkliste vor dem ersten Frost
Gehen Sie die Punkte gemeinsam mit den Personen durch, die Ihr Zuhause nutzen oder bei Abwesenheit betreuen. Die technischen Empfehlungen beruhen insbesondere auf den Frostschutzhinweisen des GDV; Ihre vertraglichen Pflichten können zusätzliche Anforderungen enthalten.
Interaktive Checkliste
Vor dem ersten Frost
Häufige Fragen zu Frost und Rohrbruch
Gut vorbereitet in den Winter
Frostvorsorge beginnt nicht erst, wenn Wasser durch die Wand läuft. Eine funktionierende Heizung, winterfeste Außenanschlüsse und klare Absprachen für Ihre Abwesenheit können viel Ärger verhindern.
Genauso wichtig ist ein Versicherungsschutz, den Sie verstehen. Entscheidend ist nicht nur, ob Sie eine Wohngebäude- oder Hausratversicherung besitzen, sondern ob deren Leistungen zu Ihrem Haus und Ihrer Nutzung passen.
Persönlich in Calw oder digital deutschlandweit
Sie möchten wissen, ob Ihr Zuhause passend abgesichert ist?
Wir prüfen mit Ihnen die vorhandenen Leistungen und erklären, worauf es bei Leitungswasserschäden, Außenrohren und Frostschutzpflichten ankommt. Persönlich in Calw oder digital deutschlandweit.
Dieser Ratgeber bietet allgemeine Informationen und ersetzt keine Prüfung Ihres Vertrags oder individuelle Rechtsberatung. Ob ein Schaden versichert ist und welche Kosten übernommen werden, hängt von den vereinbarten Bedingungen und den Umständen des Einzelfalls ab.
Quellen
Quellen abgerufen am 6. November 2026. GDV-Musterbedingungen sind unverbindliche Orientierung und nicht mit den Bedingungen eines konkreten Versicherungsvertrags gleichzusetzen.
- GDV: Versicherer warnen vor Frostschäden, 6. Januar 2026
- GDV: Unverbindliche Muster-VGB 2022, Wohnflächenmodell, Fassung Juni 2026; insbesondere A 4, A 20 und A 21
- Verbraucherzentrale: Wohngebäudeversicherung für Hausbesitzer, 10. August 2026
- Versicherungsvertragsgesetz: insbesondere §§ 23, 28, 78, 81 und 82
- GDV-Verbraucherportal: Wasserschäden – welche Versicherung zahlt, 21. Januar 2022
- VHV: Rohrbruch durch Frost – Anzeichen, Folgen und Vermeidung, aktualisiert 30. Juni 2026
Diesen Ratgeber teilen
Geben Sie die Tipps an Freunde und Familie weiter.
Dieser Artikel wurde mit KI-Unterstützung erstellt und redaktionell geprüft. Mehr zu unserem KI-Einsatz →
Weitere Ratgeber
Mehr Wissen rund um den Schutz für Ihr Zuhause und Ihre Einrichtung.